OVS accelera nel semestre: conti in miglioramento per il gruppo veneto, cala anche il debito
La società con base in Veneto chiude i primi sei mesi del 2026 con ricavi in aumento, margini in crescita e un indebitamento netto ridotto di oltre 53 milioni.
 Gabriele Mattiussi
Per OVS i primi sei mesi del 2026 si chiudono con indicatori in progresso e un quadro che, dal Veneto, conferma la solidità di uno dei principali gruppi italiani dell’abbigliamento. La società ha registrato vendite nette consolidate per 877,4 milioni di euro, con un incremento del 10,7% rispetto allo stesso periodo dell’anno precedente.
Accanto alla crescita del fatturato, migliora anche la redditività. L’EBITDA rettificato si attesta a 114,3 milioni di euro, in aumento del 12,3%, mentre la posizione finanziaria mostra un alleggerimento significativo rispetto a dodici mesi fa.
Il dato ha un rilievo particolare anche per il territorio, visto che il gruppo veneto segnala un’espansione diffusa tra i marchi in portafoglio e un inizio di stagione autunnale considerato coerente con gli ultimi esercizi, giudicati positivi.
I conti dei primi sei mesi
Guardando al perimetro organico, cioè escludendo Goldenpoint, le vendite nette arrivano a 825,4 milioni di euro, con una crescita del 6,1%. Anche il secondo trimestre mantiene un passo favorevole, segnando un +4,9%.
Sul fronte della marginalità, l’EBITDA rettificato organico sale a 114,1 milioni, con un progresso del 17,5% rispetto al primo semestre 2025. In termini di incidenza sui ricavi, il margine passa dal 12,5% al 13,8%, con un miglioramento di 135 punti base.
Positivo anche l’andamento della cassa nel semestre, migliore di 15,3 milioni. L’indebitamento finanziario netto rettificato scende così a 240,1 milioni di euro, contro i 293,6 milioni rilevati al 31 luglio 2025: la riduzione è pari a 53,6 milioni.
La società indica inoltre un indebitamento finanziario netto reported pari a 1.421,3 milioni di euro al 31 luglio 2026, dato influenzato anche dall’applicazione del principio contabile IFRS 16. Di questa cifra, 1.192,5 milioni corrispondono al valore attuale dei canoni di locazione futuri; il management precisa che circa 650 milioni, alla luce dei diritti di recesso anticipato, non vengono considerati una passività finanziaria effettiva.
I marchi trainano la crescita
Nel semestre è andata avanti l’integrazione di Goldenpoint, entrata nel perimetro di consolidamento dal luglio 2025. Per questo brand OVS comunica vendite in aumento di oltre il 10% e un EBITDA positivo.
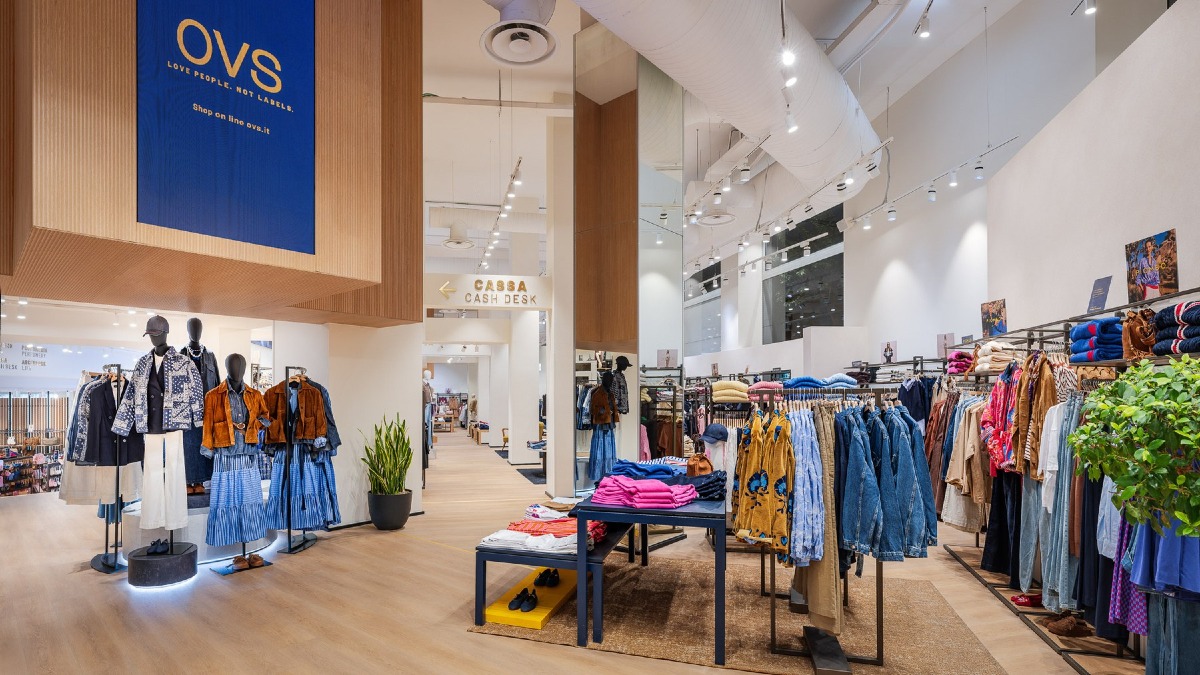
Nelle valutazioni dell’amministratore delegato Stefano Beraldo, tutti i marchi del gruppo hanno mostrato un andamento in crescita, con una performance superiore a quella del mercato dell’abbigliamento, salito nel periodo dell’1,5%.
Tra i progetti citati ci sono lo sviluppo di PIOMBO nelle linee Tech e Contemporary, la seconda collezione Les Copains, l’avanzamento di B Angel e Utopja per il pubblico più giovane e l’ampliamento di Altavia con le collezioni Studio dedicate ad activewear e leisurewear, oltre alle proposte per hiking e sailing.
Hanno contribuito ai risultati anche la componente femminile dell’offerta, sia nel fashion sia nel beauty, supportata pure dall’apertura dei negozi stand-alone Shaka. Upim ha continuato il proprio percorso con nuove aperture in aree centrali urbane, mentre Stefanel viene indicato tra i marchi favoriti dalla strategia di riposizionamento qualitativo e stilistico.
Autunno partito bene e vetrina internazionale a Dubai
Per la seconda parte del 2026, il gruppo parla di un avvio incoraggiante. Le vendite della stagione autunnale, secondo quanto comunicato, si stanno muovendo su livelli allineati a quelli degli ultimi due anni, mentre le nuove collezioni stanno ricevendo un riscontro favorevole.
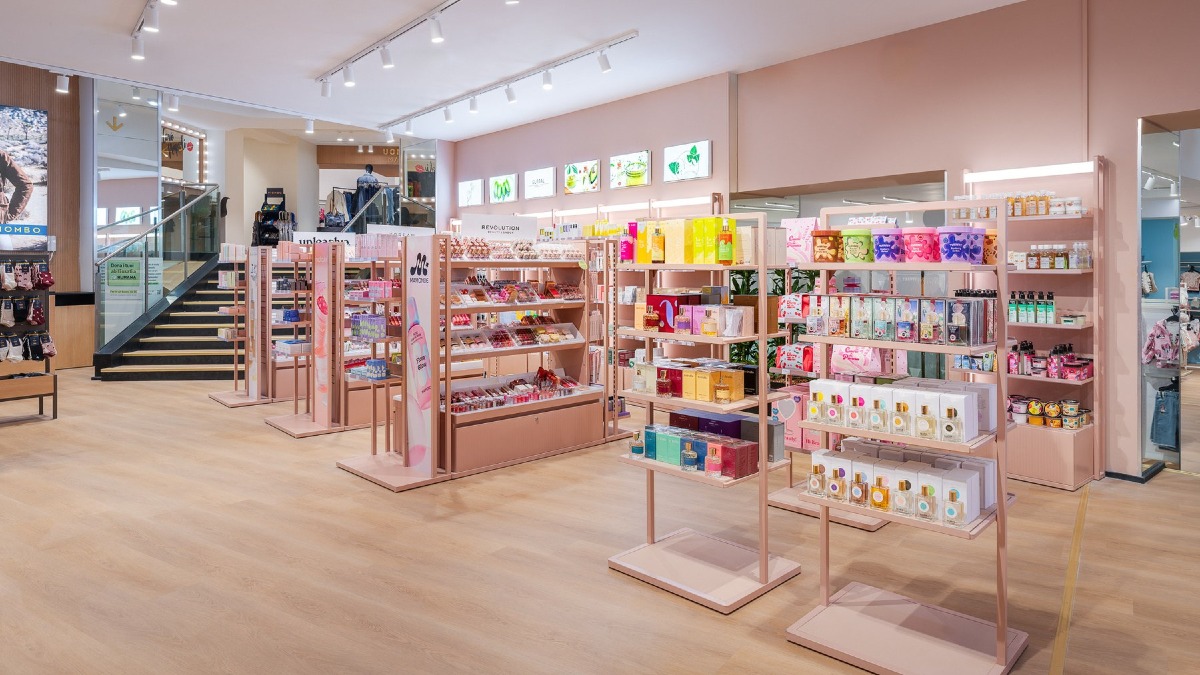
Nei primi giorni di settembre OVS ha aperto anche il suo punto vendita più grande a Dubai, nel Dubai Mall. L’esordio del flagship store viene descritto come positivo, nonostante il contesto geopolitico complesso dell’area.
Come leggere le rettifiche nei risultati
Nel rendiconto semestrale il gruppo specifica che i dati rettificati incorporano gli effetti dell’IFRS 16. In particolare, vengono indicati 120,2 milioni di euro sull’EBITDA per riflettere soprattutto i canoni di affitto, 33 milioni sull’EBIT per lo storno di ammortamenti pari a 87,3 milioni e 2,1 milioni sul PBT per l’effetto dello storno di 35,1 milioni relativi agli oneri finanziari netti.
L’EBITDA del semestre comprende inoltre rettifiche per 1,9 milioni di differenze cambio negative nette su coperture a termine legate ad acquisti in valuta, 1,7 milioni di costi non cash connessi ai piani di stock option e 0,4 milioni di oneri one-off di entità minore.
Tra gli altri elementi segnalati figurano 4,7 milioni per l’ammortamento di beni intangibili emersi dalla Purchase Price Allocation e 14,2 milioni di proventi finanziari netti rettificati, collegati soprattutto a differenze cambio su poste in valuta, derivati forward e cambi realizzati. Il risultato netto rettificato del periodo risente infine per 3,9 milioni dell’effetto fiscale ricalcolato dopo questi aggiustamenti.